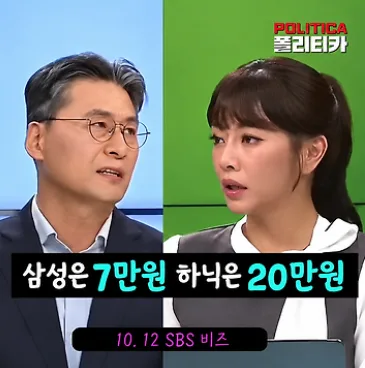
삼성전자 7만원·SK하이닉스 20만원? 반도체 거품론, 어디까지 믿어야 할까
요약: 2026년 10월 8일 방송에서 이주완 애널리스트가 삼성전자 적정주가 7만원, SK하이닉스 적정주가 20만원이라고 밝혀 투자자들의 관심이 쏠렸습니다. 이 글에서는 발언의 배경, 과거 전망의 적중 여부, 그리고 투자자가 실제로 확인해야 할 체크포인트를 정리합니다.
1. 무슨 일이 있었나: 적정주가 발언 정리
10월 8일 SBS Biz 방송에서 이주완 애널리스트는 삼성전자는 7만원, SK하이닉스는 20만원이 적정하다고 말했습니다. 최근 두 종목의 급등이 기업가치 상승보다는 거품에 가깝다는 취지였습니다.
(참고로 온라인에 퍼진 영상에는 방송일이 10월 12일로 적혀 있지만, 확인된 실제 방송일은 10월 8일입니다.)
2. 10월 15일 주가 상황
발언이 다시 화제가 된 계기는 주가 급락입니다.
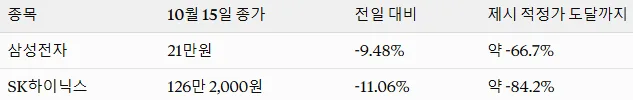
SK하이닉스는 6월 22일 고점(291만 9,000원) 대비 약 56.8% 내려온 상태입니다.
3. 왜 이 발언이 시장에서 민감할까
6월 월평균 시가총액 비중(금융투자협회 기준)은 삼성전자(보통주+우선주) 30.72%, SK하이닉스 24.96%로 합계 55.68%였습니다. 코스피 시총의 절반 이상을 두 종목이 차지하는 구조라서, 이들의 가치를 낮게 보는 시각은 곧 국내 증시 전체에 대한 비관론으로 읽힙니다.
4. 이주완 애널리스트는 누구인가
서울대 금속공학과 학사·석사·박사
SK하이닉스 반도체 R&D 경력
과학기술부 사무관, 하나금융경영연구소·포스코경영연구원 산업분석
2025년 저서 『반도체 패권전쟁』 출간
주식 트레이더라기보다 반도체 공정과 산업구조를 연구해 온 산업 전문가에 가깝습니다. 다만 "국내 거의 유일한 반도체 비관론자"라는 세간의 평가가 과거 발언에도 들어맞는지는 따로 따져볼 필요가 있습니다.
5. 과거 전망 타임라인: 늘 비관적이었을까?
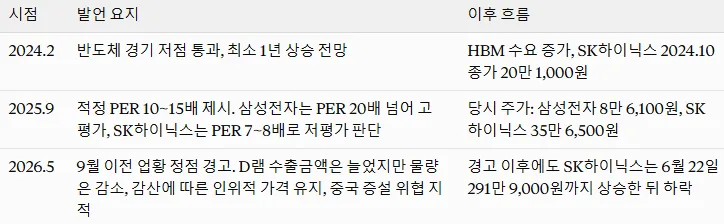
핵심 포인트
2024년 상승 전망은 적중했고, 2025년 9월에는 SK하이닉스를 오히려 저평가로 봤습니다.
그런데 약 1년 뒤에는 같은 종목의 적정가를 20만원으로 제시했습니다. 비관론은 올해 상반기부터 본격화된 것입니다.
5월 경고 직후에도 주가는 한동안 더 올랐습니다. 방향은 맞았어도 타이밍은 별개 문제라는 점을 보여줍니다.
6. 피크아웃 논쟁: 실적은 좋은데 왜 비관할까
삼성전자의 3분기 잠정실적(10월 8일 공시)은 사상 최대였습니다. 비관론의 논리는 이 호실적이 수요 확대가 아니라 감산에 따른 가격 상승과 환율 효과에서 나왔다는 것입니다. 그래서 앞으로 이익이 급감할 수 있다고 봅니다.
반대로 낙관론자는 AI 인프라 투자와 HBM 수요가 구조적 성장을 뒷받침한다고 주장할 수 있습니다. 어느 쪽이 맞는지는 아직 확정된 사실이 아닙니다.
7. 7만원·20만원, 근거는 충분한가?
적정주가는 대략 이렇게 계산됩니다.
적정주가 ≈ 정상화 시점의 주당순이익(EPS) × 적정 PER
따라서 숫자의 타당성을 검증하려면 다음 세 가지가 공개돼야 합니다.
미래 영업이익을 얼마나 줄어들 것으로 보는가
정상적인 업황에서 두 회사의 이익 규모는 얼마인가
어떤 PER을 적용했는가
이번 방송에서는 이 산식이 충분히 제시되지 않아, 현재로서는 "적정가 7만원·20만원이 입증됐다"고 말하기 어렵습니다. 주가 급락이 비관론의 방향성에 힘을 실은 것은 사실이지만, 가격 수준까지 맞다는 증거는 아닙니다.
8. 투자자가 지켜볼 체크리스트
D램·낸드 가격 추이: 감산이 풀릴 때 가격이 유지되는가
수출물량: 수출금액이 아닌 실제 물량이 늘고 있는가
HBM 수요와 점유율: AI 투자 수익성 논란이 수요에 영향을 주는가
중국 업체 증설 속도: 공급과잉 우려가 현실화되는가
환율: 실적에서 환율 효과가 차지하는 비중
외국인 수급: 매도세가 이어지는지
다음 분기 실적: 비관론 검증의 가장 직접적인 기준
9. 자주 묻는 질문(FAQ)
Q. 삼성전자 7만원, SK하이닉스 20만원은 확정된 전망인가요?
A. 아닙니다. 한 애널리스트의 개인 의견이며, 구체적인 산출 근거는 방송에서 충분히 공개되지 않았습니다.
Q. 이 애널리스트의 과거 전망은 맞았나요?
A. 2024년 상승 전망은 맞았지만, 2025년에는 SK하이닉스를 저평가로 판단하는 등 늘 비관적이지는 않았습니다. 2026년 5월의 피크아웃 경고 이후 주가가 급락한 점은 부합하나, 업황 정점이 실제로 확인된 것은 아닙니다.
Q. 지금 매수해야 할까요, 매도해야 할까요?
A. 이 글은 매매 추천이 아닙니다. 위 체크리스트와 본인의 투자 기간, 위험 감내 수준을 기준으로 판단하세요.
10. 마무리
반도체 거품론은 "맞다, 틀리다"로 단정하기보다, 앞으로 나올 실적·가격·공급 데이터로 하나씩 검증해야 할 가설에 가깝습니다. 한 사람의 목표가에 휘둘리기보다 근거와 숫자를 직접 확인하는 습관이 변동성 큰 장에서 가장 큰 방어막이 됩니다.
면책 조항: 본 글은 공개된 보도 내용을 바탕으로 한 정보 제공 목적의 글이며, 특정 종목의 매수·매도를 권유하지 않습니다. 투자 판단과 그에 따른 책임은 투자자 본인에게 있습니다.